Thẻ điểm cân bằng của Vinamilk là chủ đề đáng phân tích vì doanh nghiệp phải đồng thời theo dõi kết quả tài chính, nhu cầu khách hàng, năng lực vận hành và khả năng đổi mới. Bài viết này dùng dữ liệu công khai trong Báo cáo thường niên Vinamilk 2024 để minh họa cách đọc một Balanced Scorecard (BSC); đây không phải tài liệu BSC nội bộ do Vinamilk công bố.
Lưu ý về phạm vi: Vinamilk không công bố trong nguồn được trích dẫn một Strategy Map BSC hoàn chỉnh kèm mục tiêu, công thức KPI, baseline và target nội bộ. Vì vậy, số liệu công khai được trình bày như kết quả kinh doanh đã báo cáo; bản đồ chiến lược và KPI mẫu bên dưới là ví dụ phân tích, không được gán cho Vinamilk.
Khi tìm hiểu thẻ điểm cân bằng của Vinamilk, hãy tách ba lớp thông tin: dữ kiện trong báo cáo chính thức, cách diễn giải theo khung BSC và KPI giả định dùng để minh họa. Cách phân lớp này giúp bài học quản trị có căn cứ mà không biến suy luận thành tuyên bố của doanh nghiệp.
Trong bài này: số liệu công khai · 4 viễn cảnh BSC · Strategy Map minh họa · KPI mẫu · cách triển khai · câu hỏi thường gặp
Thẻ điểm cân bằng của Vinamilk: dữ liệu công khai nói gì?
Một case study BSC tốt bắt đầu từ bằng chứng có thể kiểm tra. Báo cáo thường niên 2024 của Vinamilk công bố doanh thu hợp nhất 61.824 tỷ đồng và lợi nhuận sau thuế hợp nhất 9.453 tỷ đồng. Báo cáo cũng nêu doanh thu thuần trong nước 50.799 tỷ đồng, tăng 0,4% so với năm trước; doanh thu thuần thị trường nước ngoài 10.983 tỷ đồng, tăng 12,6%.
| Chỉ tiêu công bố | Kết quả năm 2024 | Cách dùng khi phân tích BSC |
|---|---|---|
| Doanh thu hợp nhất | 61.824 tỷ đồng | Kết quả tài chính; cần đọc cùng lợi nhuận, biên và kế hoạch. |
| Lợi nhuận sau thuế hợp nhất | 9.453 tỷ đồng | Kiểm tra tăng trưởng có đi cùng hiệu quả sinh lời hay không. |
| Doanh thu thuần trong nước | 50.799 tỷ đồng; tăng 0,4% | Đặt câu hỏi về sức khỏe thị trường cốt lõi và danh mục sản phẩm. |
| Doanh thu thuần thị trường nước ngoài | 10.983 tỷ đồng; tăng 12,6% | Xem xét tăng trưởng theo thị trường, kênh và năng lực cung ứng. |
Các số liệu trên là kết quả đã báo cáo, không phải target BSC. Khi phân tích thẻ điểm cân bằng của Vinamilk từ báo cáo, không thể suy ra chỉ tiêu nội bộ, trọng số KPI hay quan hệ nhân quả chỉ từ một năm kết quả. Khi so sánh, cần dùng cùng định nghĩa, cùng phạm vi hợp nhất và cùng kỳ báo cáo.
Nguồn: Báo cáo thường niên Vinamilk 2024. Khung BSC truyền thống thường xem xét các viễn cảnh tài chính, khách hàng, quy trình nội bộ, học hỏi và phát triển; xem thêm phần giới thiệu 4 viễn cảnh Balanced Scorecard của Balanced Scorecard Institute.
BSC là gì và khác KPI như thế nào?
Balanced Scorecard là hệ thống giúp chuyển định hướng chiến lược thành mục tiêu, thước đo, mục tiêu định lượng, sáng kiến và cơ chế theo dõi. BSC không chỉ là bảng gom nhiều chỉ số. Một thẻ điểm hữu ích cho thấy các mục tiêu liên kết ra sao và vì sao một nhóm hành động có thể tạo ra kết quả mong muốn.
- Chiến lược trả lời tổ chức chọn tạo giá trị bằng cách nào.
- Strategy Map thể hiện các mục tiêu và giả thuyết nguyên nhân–kết quả giữa chúng.
- KPI đo một khía cạnh quan trọng của tiến độ hoặc kết quả; chỉ số cần có định nghĩa và nguồn dữ liệu.
- Target là mức kết quả cần đạt trong một thời hạn cụ thể, được xây dựng từ baseline và năng lực thực tế.
- Sáng kiến là chương trình hoặc hành động được cấp nguồn lực để tác động lên mục tiêu.
Vì vậy, không nên gọi một danh sách KPI đơn lẻ là BSC. Cũng không nên sao chép KPI của Vinamilk sang doanh nghiệp khác: thị trường, danh mục, mô hình phân phối, năng lực và mục tiêu mỗi tổ chức khác nhau.
Đó cũng là điểm quan trọng khi phân tích thẻ điểm cân bằng của Vinamilk: BSC giúp đặt câu hỏi về mối liên hệ giữa các kết quả, nhưng dữ liệu công khai không cho phép kết luận thay doanh nghiệp về trọng số hay cơ chế đánh giá nội bộ.
Bốn viễn cảnh trong thẻ điểm cân bằng
1. Tài chính
Viễn cảnh tài chính mô tả kết quả mà chiến lược cần tạo ra cho chủ sở hữu và doanh nghiệp. Tùy chiến lược, tổ chức có thể xem doanh thu, lợi nhuận, dòng tiền, năng suất vốn hoặc cơ cấu doanh thu. Chọn ít chỉ số có ý nghĩa và thống nhất cách tính; không dùng tăng doanh thu để che khuất suy giảm lợi nhuận hay dòng tiền.
2. Khách hàng và thị trường
Viễn cảnh này làm rõ nhóm khách hàng mục tiêu, giá trị cung cấp và trải nghiệm cần tạo ra. Với doanh nghiệp hàng tiêu dùng, ví dụ phân tích có thể xem mức độ sẵn có tại điểm bán, tỷ lệ mua lại, khiếu nại theo sản lượng, nhận biết thương hiệu hoặc mức độ hài lòng. Chỉ chọn chỉ số có dữ liệu đáng tin cậy và gắn với quyết định cụ thể.
3. Quy trình nội bộ
Quy trình nội bộ xác định việc nào phải làm tốt để tạo trải nghiệm khách hàng và kết quả tài chính. Với ngành sữa, nhóm quy trình có thể bao gồm phát triển sản phẩm, chất lượng và an toàn thực phẩm, lập kế hoạch nhu cầu, sản xuất, bảo trì, chuỗi cung ứng và giao hàng. Đây là gợi ý theo đặc điểm ngành, không khẳng định quy trình hay KPI thực tế của Vinamilk.
4. Học hỏi và phát triển
Viễn cảnh nền tảng tập trung vào con người, dữ liệu, công nghệ, văn hóa và năng lực quản trị. Câu hỏi quản lý là: tổ chức cần học hoặc xây năng lực nào để quy trình ngày mai tốt hơn hôm nay? Có thể theo dõi năng lực đạt chuẩn, mức độ sử dụng hệ thống dữ liệu, chất lượng cải tiến hoặc thời gian đưa sản phẩm mới ra thị trường nếu những chỉ số đó hỗ trợ trực tiếp cho chiến lược.
Thẻ điểm cân bằng của Vinamilk: Strategy Map minh họa ngành sữa
Để đọc thẻ điểm cân bằng của Vinamilk một cách thận trọng, hãy xem bản đồ sau như một mô hình học tập do CiCC xây dựng, dựa trên logic BSC và bối cảnh ngành. Các mục tiêu không phải bản đồ chiến lược nội bộ của Vinamilk.
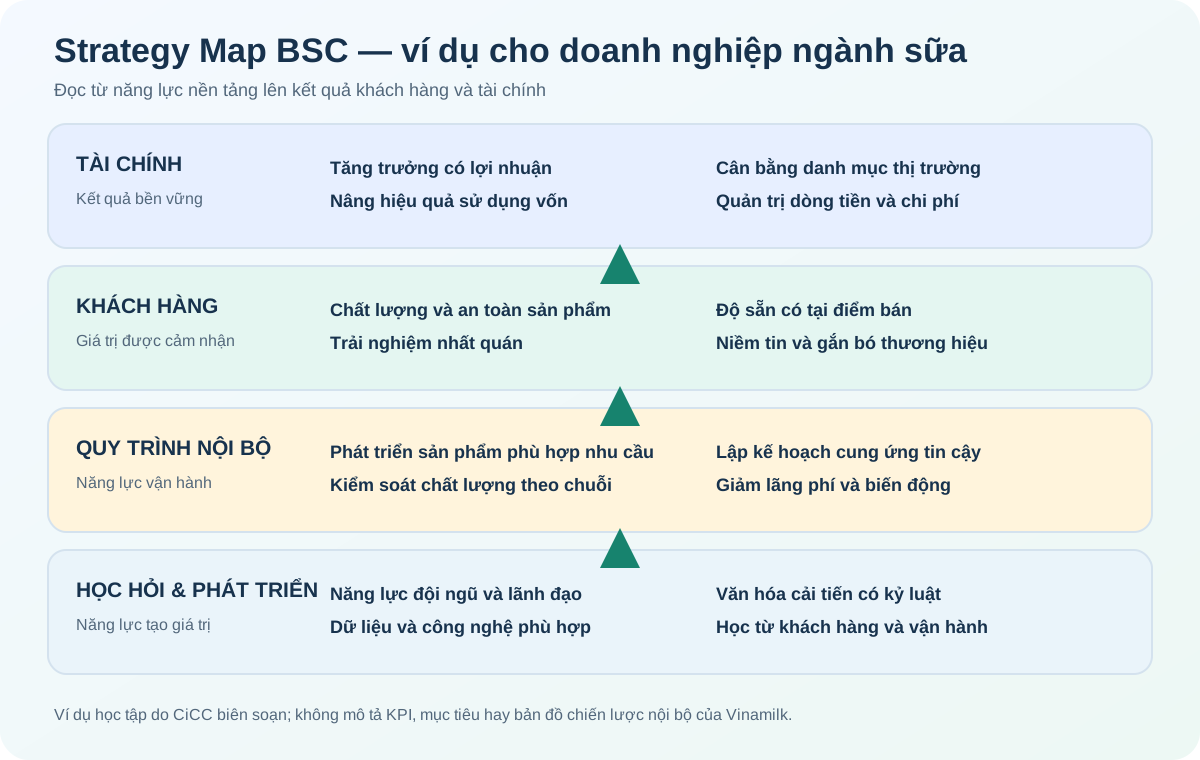
Ví dụ về giả thuyết chiến lược: nâng năng lực dữ liệu và kỹ năng phân tích giúp cải thiện lập kế hoạch và kiểm soát quy trình; quy trình ổn định hơn có thể hỗ trợ chất lượng và mức độ sẵn có; trải nghiệm khách hàng tốt hơn có thể góp phần duy trì tăng trưởng có lợi nhuận. Mỗi mũi tên cần được kiểm chứng bằng dữ liệu, không xem là quan hệ nhân quả đã được chứng minh.
Vì vậy, hình trên hỗ trợ người đọc hình dung cách một thẻ điểm cân bằng của Vinamilk có thể được thảo luận theo bốn viễn cảnh; nó không phải bản đồ chiến lược chính thức hay xác nhận về mục tiêu quản trị của Vinamilk.
KPI mẫu cho BSC ngành sữa: định nghĩa trước, đặt target sau
Bảng dưới đây là ví dụ thiết kế KPI để học cách vận hành BSC; không phải chỉ tiêu của Vinamilk. Không đặt target số khi chưa có baseline, phạm vi đo và dữ liệu xác nhận.
| Viễn cảnh | Mục tiêu ví dụ | KPI gợi ý | Định nghĩa cần chốt |
|---|---|---|---|
| Tài chính | Tăng trưởng có hiệu quả | Biên lợi nhuận gộp theo danh mục | Quy tắc phân bổ giá vốn, danh mục và kỳ báo cáo. |
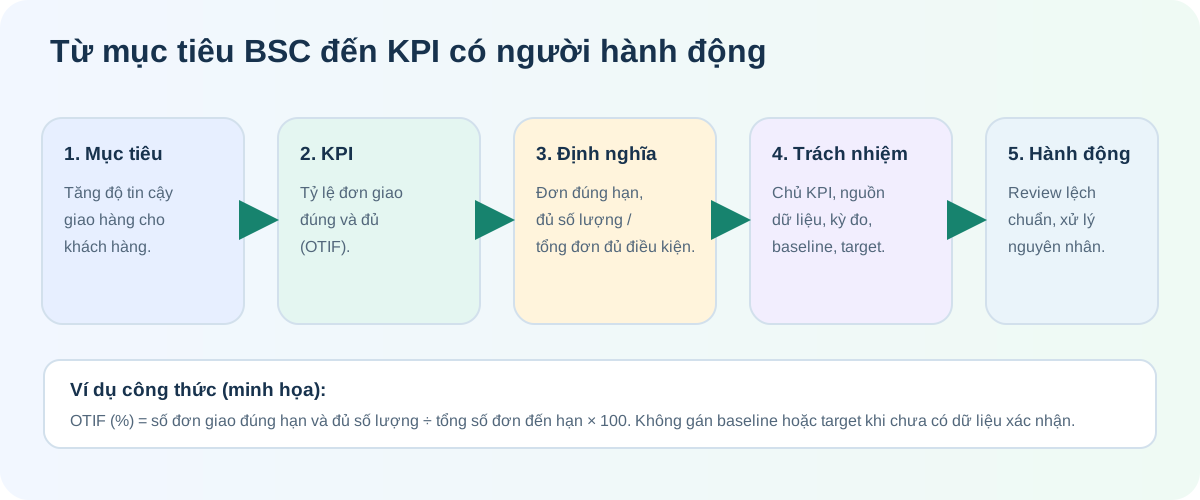
| Khách hàng | Nâng độ tin cậy dịch vụ | Tỷ lệ đơn giao đúng hạn và đủ (OTIF) | Đơn đủ điều kiện, thời điểm cam kết, cách xử lý đơn thay đổi. |
| Quy trình | Giảm lỗi chất lượng | Tỷ lệ lô không phù hợp | Định nghĩa lỗi, lô kiểm tra, mức độ nghiêm trọng và nơi ghi nhận. |
| Học hỏi & phát triển | Tăng năng lực cải tiến | Tỷ lệ hành động cải tiến có xác minh kết quả | Tiêu chí đóng hành động, bằng chứng trước/sau và người xác nhận. |
Một KPI cần có ít nhất: tên rõ, mục tiêu liên kết, công thức, đơn vị, nguồn dữ liệu, chủ sở hữu, tần suất đo, baseline, target, ngưỡng cảnh báo và hành động khi lệch. Không gắn thưởng trực tiếp vào một chỉ số trước khi kiểm tra nguy cơ tối ưu cục bộ hoặc làm sai lệch hành vi.
Video liên quan: KPI, OKR và BSC
Video dưới đây trao đổi về mối liên hệ giữa KPI, OKR và BSC. Hãy dùng video như phần bổ trợ khái niệm; ví dụ trong bài viết vẫn cần được điều chỉnh theo dữ liệu và chiến lược thực tế của từng doanh nghiệp.
Cách triển khai BSC trong doanh nghiệp: 6 bước thực tế
- Làm rõ lựa chọn chiến lược: xác định khách hàng mục tiêu, đề xuất giá trị, phạm vi và kết quả ưu tiên.
- Chọn mục tiêu chiến lược: viết thành kết quả cần đạt, tránh biến hoạt động thường ngày thành mục tiêu.
- Vẽ Strategy Map: nối mục tiêu giữa bốn viễn cảnh bằng giả thuyết nguyên nhân–kết quả; lãnh đạo và đơn vị liên quan cùng rà soát.
- Thiết kế KPI: kiểm tra định nghĩa, công thức, nguồn dữ liệu, chủ sở hữu và tần suất trước khi đặt target.
- Chọn sáng kiến và nguồn lực: ưu tiên hành động tác động lên mục tiêu chiến lược; ghi người phụ trách, mốc và nguồn lực.
- Review và học: họp theo nhịp phù hợp, tìm nguyên nhân của chênh lệch, cập nhật hành động và kiểm tra lại giả thuyết chiến lược.
BSC bổ trợ chứ không thay thế quản trị vận hành. Dashboard chỉ có giá trị khi dữ liệu được định nghĩa thống nhất và người quản lý dùng nó để ra quyết định. Doanh nghiệp có thể tham khảo dịch vụ tư vấn thẻ điểm cân bằng Balanced Scorecard BSC, xem thêm dịch vụ tư vấn cải tiến hoặc các khóa học tại CiCC.
Bài học từ thẻ điểm cân bằng của Vinamilk
- Bắt đầu bằng nguồn có thể kiểm tra: dùng báo cáo thường niên để hiểu kết quả đã công bố; không suy đoán KPI nội bộ.
- Đọc cân bằng: doanh thu, lợi nhuận và tăng trưởng thị trường là kết quả; muốn hiểu khả năng tạo kết quả cần xem thêm khách hàng, quy trình và năng lực.
- Tách kết quả khỏi target: số liệu quá khứ không tự động trở thành mục tiêu năm tới.
- Biến chỉ số thành quyết định: mỗi KPI cần chủ sở hữu, nhịp review và hành động có thể thực hiện.
- Điều chỉnh mô hình theo doanh nghiệp: tham khảo logic BSC, nhưng lựa chọn mục tiêu và phép đo từ chiến lược cùng dữ liệu của chính tổ chức.
Câu hỏi thường gặp về thẻ điểm cân bằng của Vinamilk
Kết luận: Thẻ điểm cân bằng của Vinamilk là một chủ đề phù hợp để học cách đọc kết quả kinh doanh qua nhiều góc nhìn, nhưng dữ liệu công khai không đồng nghĩa với BSC nội bộ. Hãy dùng báo cáo chính thức làm bằng chứng, coi Strategy Map và KPI mẫu là giả thuyết học tập, rồi xây hệ thống đo lường riêng cho doanh nghiệp. Khi áp dụng bài học từ thẻ điểm cân bằng của Vinamilk, mỗi tổ chức cần kiểm chứng mục tiêu bằng chiến lược và dữ liệu của chính mình.